12 มกราคม 2568
แชร์
Facebook
Twitter
Line

สรุปเรื่องต้องรู้ภาษีเงินได้บุคคลธรรมดา

สรุปเนื้อหาสำคัญ

รวมทุกเรื่องที่ต้องรู้ก่อนยื่นภาษี 2568 การเตรียมเอกสาร วิธีคำนวณ เคล็ดลับลดหย่อน ไปจนถึงการขอคืนภาษี พร้อมอัปเดตข้อมูลล่าสุด ช่วยให้คุณยื่นภาษีได้ถูกต้องและได้สิทธิประโยชน์เต็มที่


  • มีใครแอบดูสลิปเงินเดือนของตนเองแล้วบ้างว่าถูกหักภาษีไปเท่าไร หลายคนอาจตกใจที่เห็นภาษีที่ถูกหักเป็นจำนวนเงินมากกว่าที่คิด เริ่มรู้สึกกังวลอยากหาวิธีลดหย่อนเพื่อประหยัดภาษีและจัดการการเงินของตนเอง
  • K WEALTH ได้รวบรวมข้อมูลสำคัญเกี่ยวกับการยื่นภาษี พร้อมวิธีคำนวณและเคล็ดลับการประหยัดภาษีที่คุณต้องรู้มาให้แล้วในบทความนี้


การยื่นภาษีเงินได้บุคคลธรรมดาเป็นหน้าที่สำคัญสำหรับเราทุกคนที่มีรายได้ถึงเกณฑ์ตามกฎหมาย การเตรียมตัวให้พร้อมสำหรับการยื่นภาษีจึงจำเป็น ที่ต้องทำความเข้าใจ เพื่อให้มั่นใจว่าเราสามารถจัดการภาษีได้รัดกุมเป็นระบบและปฏิบัติตามข้อกำหนดทางกฎหมายได้อย่างถูกต้องรวมถึงการจัดการด้านการเงินของเราเองอย่างคุ้มค่า


ผลิตภัณฑ์แนะนำ

แตะเพื่อปิด

Title

รายได้ที่ต้องยื่นภาษีและฐานภาษี 2567

เกณฑ์เงินได้พึงประเมินที่ผู้มีเงินได้ในรอบปีภาษี (1 มกราคม - 31 ธันวาคม) “ต้องยื่นแบบแสดงรายการภาษี” แบ่งเป็นสำหรับคนโสดและคนที่สมรสแล้ว และ ต้องทราบประเภทของเงินได้ก่อนยื่นภาษีด้วย


ประเภทของเงินได้พึงประเมินแบ่งเป็น 8 ประเภท ดังนี้

  • 40(1) เงินเดือน โบนัส ค่าล่วงเวลา
  • 40(2) รับจ้างทำงาน ค่านายหน้า
  • 40(3) ค่าลิขสิทธิ์ สิทธิบัตร
  • 40(4) ดอกเบี้ย เงินปันผล
  • 40(5) ค่าเช่าบ้าน/คอนโดฯ หรือทรัพย์สินอื่น
  • 40(6) วิชาชีพอิสระที่กำหนดไว้ เช่น แพทย์ นักบัญชี นักกฎหมาย วิศวกร ฯลฯ
  • 40(7) รับเหมาก่อสร้าง
  • 40(8) รายได้อื่นๆ นอกจาก 1-7 อ้างอิงตามมาตรา 40 แห่งประมวลรัษฎากร เช่น ขายของออนไลน์ ดารานักแสดง ฯลฯ

เกณฑ์เงินได้พึงประเมินที่ต้องยื่นภาษี

คนโสด
ประเภทเงินได้
รายได้เฉลี่ยต่อเดือน
รายได้ทั้งปี
มีเฉพาะ 40(1) เช่น เงินเดือน โบนัส
10,000 บาทขึ้นไป
120,000 บาทขึ้นไป
มีเงินได้ประเภทอื่นด้วย
5,000 บาทขึ้นไป
60,000 บาทขึ้นไป
คนที่สมรสแล้ว
ประเภทเงินได้
รายได้เฉลี่ยต่อเดือน
รายได้ทั้งปี
มีเฉพาะ 40(1) เช่น เงินเดือน โบนัส
รวมกัน 18,333 บาทขึ้นไป
รวมกัน 220,000 บาทขึ้นไป
มีเงินได้ประเภทอื่นด้วย
รวมกัน 10,000 บาทขึ้นไป
รวมกัน 120,000 บาทขึ้นไป


จากตารางจะเห็นว่า บางคนแม้รายได้ยังไม่ถึงเกณ์ฑเสียภาษี แต่ก็ยังมีหน้าที่ต้องยื่นภาษีทุกปี ในช่วง ม.ค.-มี.ค. ของปีถัดไป

รายได้เท่าไหร่ที่เข้าเกณฑ์ต้องเสียภาษี ใช้อะไรลดหย่อนได้บ้าง

บุคคลที่มีเงินได้สุทธิต่อปีมากกว่า 150,000 บาท ต้องเสียภาษี หรือสำหรับมนุษย์เงินเดือนทั่วไปที่มีการจ่ายเงินประกันสังคม คือ คนที่มีรายได้ทั้งปีมากกว่า 319,000 บาท หรือคิดเป็นรายได้เฉลี่ยต่อเดือน มากกว่า 26,583 บาท ต้องเสียภาษี โดยมีรายละเอียดดังนี้


เงินได้สุทธิ = เงินได้ทั้งปี - ค่าใช้จ่าย - ค่าลดหย่อน

  • รายได้รวม 319,000 บาท
  • หัก ค่าใช้จ่ายตามกฎหมายสำหรับเงินได้ 40(1) (100,000) บาท
  • หัก ค่าลดหย่อนส่วนตัว (60,000) บาท
  • หัก เงินสะสมประกันสังคม (9,000) บาท
  • เหลือ เงินได้สุทธิ 150,000 บาท


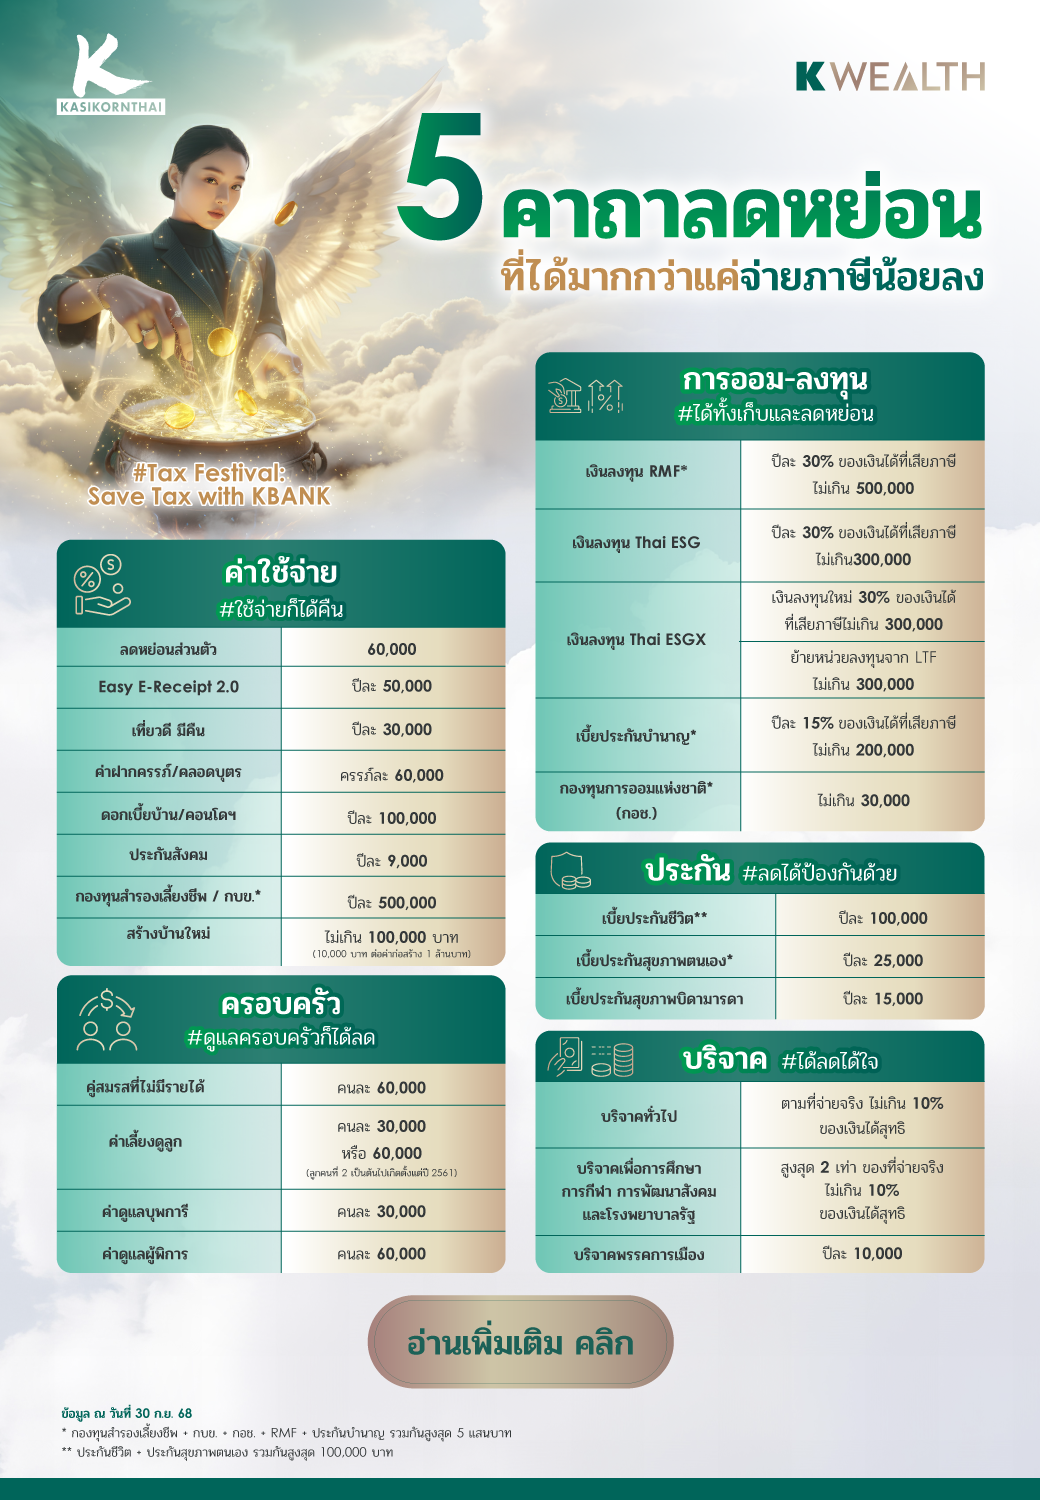
ค่าใช้จ่ายและค่าลดหย่อนที่นำมาหักจากเงินได้ทั้งปีเป็นไปตามเงื่อนไขที่กรมสรรพากรกำหนดในปีนั้นๆ โดยอาจมีมาตรการพิเศษ เช่น โครงการที่ภาครัฐออกนโยบายกระตุ้นเศรษฐกิจ เช่น

  • Easy E-Receipt 2.0 สามารถลดหย่อนได้สูงสุด 50,000 บาท ตามจำนวนที่จ่ายจริง สำหรับค่าซื้อสินค้าและบริการที่มีใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax Invoice) หรือใบเสร็จรับเงินอิเล็กทรอนิกส์ (e-Receipt) ระหว่างวันที่ 16 มกราคม – 28 กุมภาพันธ์ 2568
  • เที่ยวดี มีคืน สามารถลดหย่อนได้สูงสุด 30,000 บาท ตามจำนวนที่จ่ายจริง สำหรับค่าที่พักและค่าบริการของร้านอาหารที่มีใบกำกับภาษีแบบกระดาษหรือใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax Invoice) ระหว่างวันที่ 29 ตุลาคม – 15 ธันวาคม 2568


สำหรับรายละเอียดรายการลดหย่อนปี 2568 สามารถศึกษาเพิ่มเติมได้จากบทความของ K WEALTH “รวมสิทธิลดหย่อนภาษี”
สำหรับคนที่มีรายได้มากกว่า 319,000 บาท เมื่อคำนวณเงินได้สุทธิหลังหักค่าใช้จ่ายและค่าลดหย่อนที่มีแล้ว สามารถคำนวณภาษีที่ต้องจ่ายได้ โดยนำ “เงินได้สุทธิ x อัตราภาษี” ที่เป็นอัตราภาษีก้าวหน้า ตามตารางอัตราภาษีเงินได้บุคคลธรรมดา

อัตราภาษีเงินได้บุคคลธรรมดา 2568

แบ่งตามฐานภาษี ดังนี้

เงินได้สุทธิ (บาท)
อัตราภาษี (%)
0-150,000
ได้รับยกเว้น
150,001-300,000
5
300,001-500,000
10
500,001-750,000
15
750,001-1,000,000
20
1,000,001-2,000,000
25
2,000,001-5,000,000
30
5,000,001 ขึ้นไป
35


เช่น เงินได้สุทธิ 600,000 บาท ภาษีเงินได้ = [(300,000 – 150,000) x 5%] + [(500,000 – 300,000) x 10%] + [(600,000 – 500,000) x 15%] = 37,500 บาท


หากคำนวณภาษีของตนเองแล้วพบว่าต้องเสียภาษีในจำนวนที่สูงกว่าที่คาดไว้ และอยากหาวิธีลดหย่อนเพื่อประหยัดภาษีพร้อมวางแผนการจัดการการเงินไปด้วยเพื่อให้เกิดความคุ้มค่ามากที่สุด K WEALTH ขอแนะนำ 3 กลุ่มทางเลือกลดหย่อนภาษี ดังนี้

  1. เลือกประกันชีวิต
    • คนโสด ใช้เป็นความคุ้มครองดูแลค่ารักษาพยาบาลของตัวเอง ด้วยเบี้ยประกันสุขภาพ 25,000 บาท และแนบคู่กับประกันชีวิตแบบตลอดชีพเพื่อความคุ้มครองสุขภาพที่ต่อเนื่อง เช่น ประกันสุขภาพ D Health Plus เหมาจ่ายไม่ซับซ้อน
    • คนมีห่วง เลือกสร้างแผนมรดกให้คนข้างหลัง ด้วยประกันชีวิตแบบตลอดชีพ 100,000 บาท เช่น ประกันชีวิตเพื่อคุ้มครองตลอดชีพ 99/5 จ่ายสั้น คุ้มครองยาว
    • ใช้ประกันชีวิตวางแผนออมเงินเป้าหมายเพื่อการเกษียณ 100,000 บาท เช่น ประกันชีวิต 80/8 Big Bonus
  2. เลือกกองทุนลดหย่อนภาษี/ประกันบำนาญ
    • กองทุน RMF สูงสุด 30% ของเงินได้ที่เสียภาษี ไม่เกิน 500,000 บาท (ลงทุนต่อเนื่องถึงอายุ 55 ปีบริบูรณ์ และลงทุนอย่างน้อย 5 ปี จึงจะมีสิทธิขาย) อย่างกองทุน K-WPBALRMF ลงทุนกองทุนเดียวได้ทั้งหุ้น ตราสารหนี้ และสินทรัพย์ทางเลือกทั่วโลก มีผู้เชี่ยวชาญและพาร์ทเนอร์ระดับโลกอย่าง JPMAM ดังนั้น ไม่ต้องคอยจับจังหวะการลงทุนด้วยตัวเอง https://www.kasikornbank.com/th/personal/invest/digitalmf/pages/kwpbalrmf.aspx
    • ประกันแบบบำนาญ (ระบุว่า บำนาญลดหย่อนภาษีได้) สูงสุด 15% ของเงินได้ที่เสียภาษี ไม่เกิน 200,000 บาท อย่างประกันบำนาญลดหย่อนได้ จ่ายสั้นปรับได้ 90/5

โดย RMF + ประกันบำนาญ + กองทุนสำรองเลี้ยงชีพ + กองทุนบำเหน็จบำนาญข้าราชการ + กองทุนการออมแห่งชาติ ฯลฯ รวมกันต้องไม่เกิน 500,000 บาท


กองทุนผสม

K-WPBALRMF

5

กองทุนเปิดเค เวลธ์พลัส บาลานซ์ เพื่อการเลี้ยงชีพ

ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
+4.85%
1 ปี
+6.57%
ณ วันที่ 30 มิ.ย. 2569
มุมมองการลงทุน
กองทุนผสมทั่วโลกช่วยกระจายความเสี่ยงในช่วงตลาดผันผวน พร้อมรับโอกาสเติบโตจากธีม AI และรายได้จากตราสารหนี้ที่มี Yield สูง
  • 3.เลือกกองทุน Thai ESG
    • กองทุน Thai ESG สูงสุด 30% ของเงินได้ที่เสียภาษี ไม่เกิน 300,000 บาท (ถือครอง 5 ปี นับวันชนวัน) อย่างกองทุน K-ESGSI-ThaiESG เน้นลงทุนตราสารที่ออกโดยภาครัฐ มีความเสี่ยงด้านเครดิตต่ำ ยิ่งลงทุนยาว ยิ่งมีโอกาสได้ผลตอบแทนที่มากขึ้น บริหารโดยทีมผู้จัดการกองทุนที่มีประสบการณ์สูง ได้รับรางวัลมากมายทั้งในและต่างประเทศหรือกองทุน K-ESGBF-ThaiESG ลงทุนในตราสารหนี้ภาครัฐและเอกชนเพื่อสิ่งแวดล้อม สังคม และธรรมาภิบาลhttps://www.kasikornbank.com/th/personal/invest/digitalmf/pages/k-esgsi-thaiesg.aspx
กองทุนตราสารหนี้

K-ESGSI-ThaiESG

3

กองทุนเปิดเค ตราสารภาครัฐ ESG ชนิดไทยเพื่อความยั่งยืน

ผลการดำเนินการ
ต้นปีถึงปัจจุบัน
-4.22%
1 ปี
-6.35%
ณ วันที่ 1 ก.ค. 2569
มุมมองการลงทุน
การคงดอกเบี้ยของ กนง. ช่วยเพิ่มความชัดเจนด้านนโยบายการเงิน โดยตราสารหนี้ไทยคุณภาพดียังเป็นทางเลือกสร้างรายได้จากดอกเบี้ย


วิธีการเหล่านี้จะช่วยให้เราประหยัดภาษีไปพร้อมๆ กับการบริหารความเสี่ยงและการสร้างเงินออมไว้ใช้ในอนาคต
ขั้นตอนการขอคืนภาษี 2568

หากคำนวณแล้วพบว่าถูกหักภาษี ณ ที่จ่ายไว้เกินกว่าฐานภาษีของตนเอง ก็สามารถขอคืนภาษีได้ เช่น คนฐานภาษี 5-10% สามารถขอคืนภาษีหัก ณ ที่จ่าย ของดอกเบี้ยที่ถูกหัก 15% ได้ทั้งหมดหรือบางส่วนได้ โดย

  • ยื่นแบบแสดงรายการภาษีพร้อมเอกสารประกอบ
  • นำรายได้จากดอกเบี้ยยื่นเป็นรายได้ส่วนเพิ่มจากรายได้อื่น พร้อมระบุภาษีที่หัก ณ ที่จ่าย
  • เลือกวิธีรับเงินคืนผ่านโอนเข้าบัญชีหรือเช็ค
  • ติดตามสถานะการขอคืนภาษีผ่านเว็บไซต์กรมสรรพากร

เอกสารที่ต้องเตรียมสำหรับการยื่นภาษี 2568

รูปแบบการยื่นภาษีเงินได้บุคคลธรรมดามีอยู่ 2 แบบ คือ ภ.ง.ด.90 (สำหรับผู้มีรายได้นอกเหนือจากเงินเดือน) และ ภ.ง.ด.91 (สำหรับผู้มีรายได้เป็นเงินเดือนโดยไม่มีรายได้เสริมอื่น) โดยต้องเตรียมเอกสารดังนี้

  • หนังสือรับรองภาษีเงินได้หัก ณ ที่จ่าย (ใบ 50 ทวิ) ทั้งจากรายได้เงินเดือน ดอกเบี้ย เงินปันผล ฯลฯ
  • รายการลดหย่อนภาษีที่รวบรวมทั้งปี เช่น ค่าเลี้ยงดูบุตร ค่าเลี้ยงดูบิดามารดา เงินลงทุนกองทุน RMF, Thai ESG เบี้ยประกัน เงินบริจาค
  • เอกสารอื่นๆ ประกอบการลดหย่อนภาษี เพื่อกรอกแบบฟอร์มการยื่นภาษี

สถานที่สำหรับการยื่นภาษี

  • ยื่นภาษีออนไลน์ผ่านระบบ E-Filing ของ กรมสรรพากร https://efiling.rd.go.th/rd-cms/
  • ยื่นภาษีผ่านแอปพลิเคชัน RD Smart Tax โดยต้องทำการลงทะเบียนผ่านเว็บไซต์กรมสรรพากรก่อน จึงจะสามารถยื่นผ่านแอปพลิเคชันได้
  • หากไม่สะดวกยื่นออนไลน์ ก็สามารถยื่นภาษีด้วยตัวเองที่กรมสรรพากร หรือสำนักงานสรรพากรพื้นที่สาขา


ทั้งนี้ เราควรจะรวบรวมเอกสารสำคัญและตรวจสอบความถูกต้องของเอกสาร เพื่อเตรียมพร้อมยื่นภาษี ซึ่งโดยปกติทางกรมสรรพากรจะมีการเปิดระบบให้สามารถยื่นภาษีได้ในช่วงประมาณเดือน ม.ค. - มี.ค. ของทุกปี หากเรายื่นภาษีเร็ว ก็จะได้รับเงินคืนจากภาษีที่หักไว้เกินได้เร็ว เพราะหากยื่นภาษีใกล้ๆ วันก่อนปิดระบบ ก็อาจจะต้องรอคิวในการขอคืนภาษีนานหน่อย รวมทั้งมีโอกาสหลงลืม ยื่นภาษีไม่ทันตามที่กำหนด เสี่ยงต่อการถูกเรียกเก็บเบี้ยปรับและเงินเพิ่มจากกรมสรรพากรได้ 


หมายเหตุ:

  • ระดับความเสี่ยงกองทุน
    • K-ESGSI-ThaiESG: ความเสี่ยงกองทุนระดับ 3
    • K-ESGBF-ThaiESG: ความเสี่ยงกองทุนระดับ 4
    • K-WPBALRMF: ความเสี่ยงกองทุนระดับ 5
  • นโยบายป้องกันความเสี่ยงด้านอัตราแลกเปลี่ยน
    • K-ESGSI-ThaiESG: ป้องกันความเสี่ยงทั้งหมดหรือเกือบทั้งหมด
    • K-ESGBF-ThaiESG: ป้องกันความเสี่ยงทั้งหมดหรือเกือบทั้งหมด
    • K-WPBALRMF: ป้องกันความเสี่ยงตามดุลยพินิจของผู้จัดการกองทุน
  • ระยะเวลาการรับเงินค่าขายคืน (ตัวอย่างเช่น ระยะเวลาการรับเงินค่าขายคืน T+6 หมายถึง จะได้รับเงินค่าขายคืน 6 วันทำการถัดจากวันที่ทำรายการ (T+6) เช่น ขายคืนวันจันทร์ จะได้รับเงินค่าขายคืนวันอังคารของสัปดาห์ถัดไป (กรณีไม่มีวันหยุดอื่น นอกจากเสาร์-อาทิตย์))
    • K-ESGSI-ThaiESG, K-ESGBF-ThaiESG: T+2
    • K-WPBALRMF: T+5


โปรแกรมคำนวณภาษี

คำนวณภาษีเงินได้บุคคลธรรมดา

กองทุนลดหย่อนภาษีที่น่าสนใจ

กองทุนคัดมาแล้วจาก K WEALTH Top Picks

แนะนำผลิตภัณฑ์ลดหย่อนภาษี

กองทุนลดหย่อนภาษี ประกันช่วยลดหย่อนภาษี

ผู้เขียน